2023 퇴직소득세 공제금액 상향

퇴직금에도 세금을 떼나요? 네! 세금을 뗍니다. 퇴직금은 퇴직소득으로 불리며 소득으로 보기 때문에 세금을 납부해야할 의무가 있습니다. 퇴직소득은 다른 소득과 합산하지 않고 따로 떼어 분류과세하는데 오랜기간 일해서 형성한 소득인만큼 세금 부담이 커지는 것을 방지하기 위함이라고 합니다.
1주 소정의 근로시간 15시간 이상을 1년 이상 근무하게 될 경우 퇴직소득이 발생하죠. 퇴직 사유 발생일 전 3개월 간 받은 급여에 대한 1일 평균임금 기준으로 30일분 이상이 지급됩니다. 이와같이 계산하고 퇴직금을 수령하면 예상했던 퇴직금보다 적은 것 같은데요. 이러한 이유가 퇴직급여에도 세금을 떼기 때문입니다.
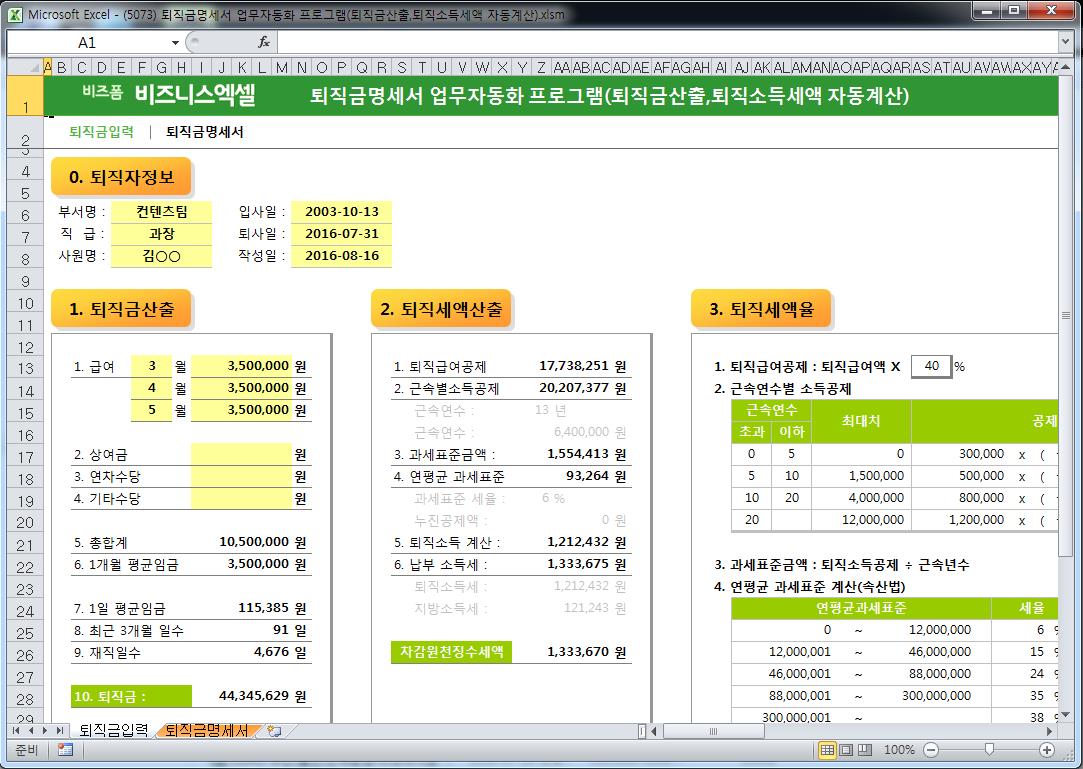
2023년부터는 퇴직소득세 부담 완화를 위해 근속연수에 따라 공제하는 금액이 상향됩니다. 2023년 1월 1일이후 퇴직자부터 적용중인데요. 근속연수 5년 이하는 30만 원에서 100만 원으로 공제금액이 70만 원이 올랐고 6 ~ 10년은 500만 원+200만 원×(근속연수 - 5년), 11 ~ 20년 1,500만 원+250만 원×(근속연수-10년), 20년 초과 4,000만 원+300만 원×(근속연수-20년)으로 근속연수에 따라 공제하는 금액이 상향되었습니다.
2023년부터 퇴직소득세 공제금액 상향

출처 : 2023년부터 이렇게 달라집니다
퇴직소득세 계산
아래와 같은 순서로 퇴직소득세가 계산되는데요. 순서에 따라 계산하면되는데 각 항목당 궁금한 내용 소개해드리겠습니다.
출처 : 국세청 퇴직소득

■ 퇴직소득금액
퇴직소득금액은 퇴직급여액에서 비과세 소득을 제외한 금액을 말합니다. 비과세 소득 항목은 23종이 됩니다. 산업재해보상보험법에 따라 수급권자가 받는 요양급여, 휴업급여, 장해급여, 간병급여, 유족급여, 유족특별급여, 장해특별급여, 장의비 또는 근로의 제공으로 인한 부상·질병·사망과 관련하여 근로자나 그 유족이 받는 배상·보상 또는 위자의 성질이 있는 급여, 고용보험법에 따라 받는 실업급여, 육아휴직 급여, 육아기 근로시간 단축 급여, 출산전후휴가 급여 등 육아휴직 수당이 포함됩니다.
소득세법 일부

■ 환산급여 / 공제금액
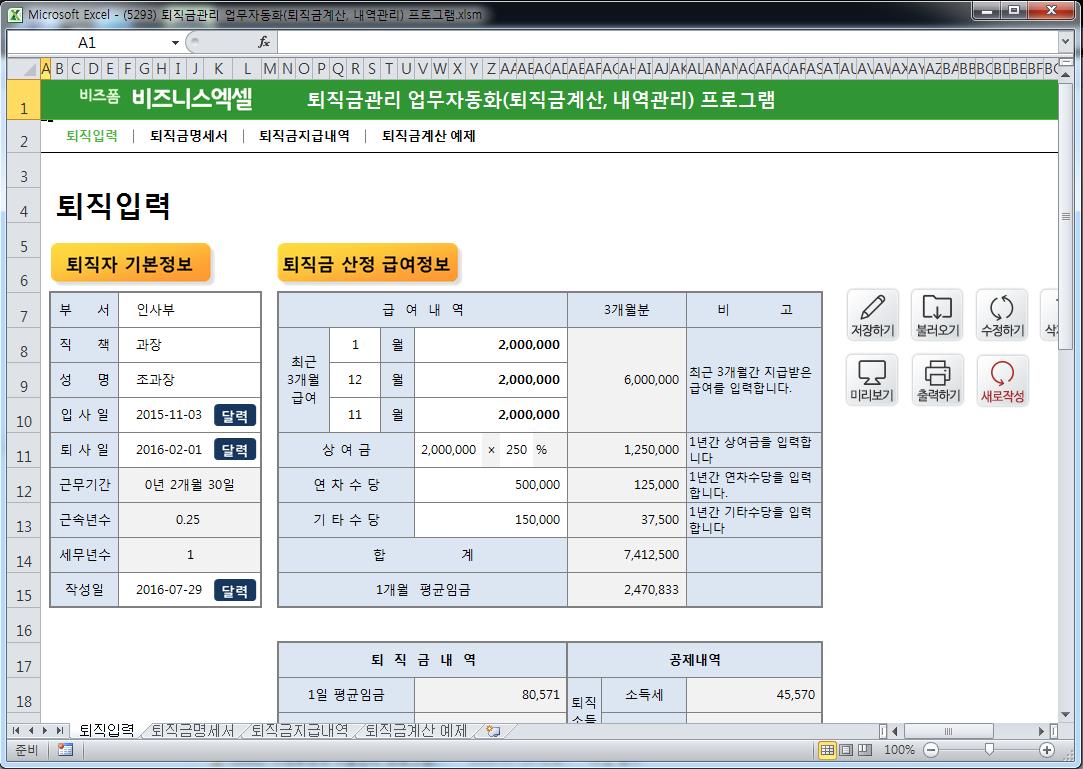
퇴직소득금액을 계산한 후 변경된 퇴직소득공제를 합니다. 그 후 환산급여를 계산하는데요. 환산급여=[(퇴직소득-근속연수공제)÷근속연수]×12 로 계산합니다.
환산급여 |
공제금액 |
800만 원 이하 |
환산급여의 100% |
7천만 원 이하 |
8백만원 + (8백만원 초과분의 60%) |
1억 원 이하 |
4천520만원 + (7천만원 초과분의 55%) |
3억 원 이하 |
6천170만원 + (1억원 초과분의 45%) |
3억 원 초과 |
1억 5천 170만원 + (3억원 초과분의 35%) |
■ 소득세 과세표준 구간변경
퇴직소득 과세표준을 적용하는데요. 퇴직소득 과세표준은 환산급여-환산급여공제입니다. 소득세 하위 과세표준구간 상향조정이 되어 1월 1일부터 시행되었습니다. 1,200만 원에서 1,400만 원 늘려 1,400만 원까지 6% 적용이되고 4,600만 원에서 5,000만 원으로 조정되어 5,000만 원까지 15% 적용 받습니다.
출처 : 2023년부터 이렇게 달라집니다

■ 누진공제액
(과세표준×기본세율)에서 누진공제액뺀 금액이 환산 산출세액이 됩니다. 환산산출세액÷12×근속연수가 퇴직소득세입니다.
과세표준 |
세율 |
누진공제액 |
~ 1,400 |
6% |
- |
1,400 ~ 5,000 |
15% |
1,260,000원 |
5,000 ~ 8,800 |
24% |
5,760,000원 |
8,800 ~ 15,000 |
35% |
15,440,000원 |
15,000 ~ 30,000 |
38% |
19,940,000원 |
30,000 ~ 50,000 |
40% |
25,940,000원 |
50,000 ~ 100,000 |
42% |
35,940,000원 |
100,000 ~ |
45% |
65,940,000원 |