영수증과 세금계산서, 뭐가 다른가요
영수증 마스터·7분·
둘의 차이는 받은 쪽을 적는 칸이 있느냐 한 곳에서 갈립니다. 법이 영수증을 정의하면서 받은 쪽과 세액을 따로 적지 않는 계산서라고 못 박아 두었기 때문입니다.
부가가치세법 제36조 제1항이 정한 영수증 발급 · 2026년 8월 확인
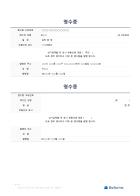
공급받는 자 등록번호 없습니다
공급가액 분리되지 않습니다
세액 분리되지 않습니다
작성 연월일 읽힙니다
한쪽만 법이 만든 종이라는 설명은 여기서 통하지 않습니다
영수증도 부가가치세법이 이름을 붙이고 발급을 정해 둔 서류입니다.
서류를 비교하는 글에서 자주 나오는 설명이 있습니다. 한쪽은 법이 만들었고 다른 쪽은 회사가 편의로 만든 것이라는 구분입니다. 견적서나 청구서를 놓고 이야기할 때는 그 구분이 잘 들어맞습니다.
그런데 영수증에는 그 설명이 들어맞지 않습니다. 부가가치세법 안에 영수증이라는 이름이 그대로 나오고, 어떤 사업자가 어느 시점에 영수증을 발급해야 하는지가 조문으로 정해져 있습니다. 회사가 편의로 만들어 쓰는 종이가 아니라는 뜻입니다.
그래서 둘을 가르려면 다른 자리를 보아야 합니다. 누가 만들었는지가 아니라 무엇을 적게 되어 있는지입니다. 조문이 영수증을 정의하는 문장 안에 그 답이 들어 있습니다.
이 글은 그 정의 문장 하나를 붙들고 갑니다. 정의만 정확히 읽으면 흔히 헷갈리는 물음 대부분이 저절로 풀립니다.
조문이 영수증을 정의하는 문장
받은 쪽과 세액을 따로 적지 않는 계산서, 이것이 법이 말하는 영수증입니다.
조문은 두 부분으로 되어 있습니다. 앞부분은 어떤 사업자가 영수증을 발급하는지를 정하고, 뒷부분은 그 영수증이 무엇인지를 밝힙니다. 실무에서 필요한 것은 대개 뒷부분입니다.
발급하는 쪽부터 봅니다. 주로 사업자가 아닌 사람에게 파는 사업자가 여기에 들어갑니다. 식당이나 소매점처럼 손님 대부분이 개인인 곳을 떠올리면 됩니다. 여기에 더해 간이과세자 가운데 일정한 기준에 못 미치는 사업자와 새로 시작한 개인사업자도 포함됩니다. 기준이 되는 금액은 자주 바뀌므로 숫자를 외워 두기보다 국세청 안내를 그때그때 확인하는 편이 낫습니다.
중요한 것은 이 조문이 세금계산서를 발급하지 못하는 사정을 봐준다는 뜻이 아니라는 점입니다. 세금계산서를 발급하는 대신 영수증을 발급하라고 정하고 있습니다. 대체가 아니라 지정입니다.
제32조에도 불구하고 다음 각 호의 사업자가 재화 또는 용역을 공급하는 경우에는 공급시기에 대통령령으로 정하는 바에 따라 그 공급을 받은 자에게 세금계산서를 발급하는 대신 영수증을 발급하여야 한다.
부가가치세법 제36조(영수증 등) 제1항 · 2026년 8월 확인
같은 조문이 영수증을 무엇이라고 부르는지도 밝혀 둡니다. 공급받는 자와 부가가치세액을 따로 적지 않는 계산서라는 표현입니다. 이 한 줄이 이 글 전체의 뼈대입니다.
적지 않는다는 말은 칸을 비워 두어도 된다는 뜻이 아니라 그렇게 생긴 종이라는 뜻입니다. 영수증에 받는 사람 이름과 세액을 손으로 적어 넣는다고 해서 다른 서류가 되지는 않습니다.
칸 하나가 없다는 것이 실제로 무엇을 바꾸는가
받은 쪽이 특정되지 않으면 그 세액을 누구 몫으로 돌릴지 정할 수 없습니다.
부가가치세는 판 쪽이 받아 두었다가 내고, 산 쪽은 자기가 부담한 세액을 자기가 낼 세액에서 빼는 구조로 돌아갑니다. 이 구조가 작동하려면 한 거래의 세액이 어느 사업자에게 붙는지가 서류에 남아 있어야 합니다.
세금계산서에는 그 자리가 마련되어 있습니다. 파는 쪽과 받는 쪽의 등록번호가 나란히 적히고 금액도 공급가액과 세액으로 갈라져 있습니다. 그래서 한 장만 보아도 누가 얼마를 부담했는지가 계산됩니다.
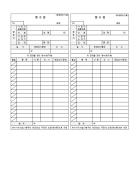
영수증에는 그 두 가지가 모두 없습니다. 받는 쪽 칸이 애초에 없고 금액도 세액이 섞인 한 덩어리로 적힙니다. 종이만 놓고는 어느 사업자가 얼마를 부담했는지를 뽑아낼 수 없습니다. 이것이 두 종이의 쓰임을 가르는 실제 이유입니다.
아래 표는 항목별로 두 종이를 맞대어 놓은 것입니다. 굵게 볼 곳은 가운데 두 줄입니다.
| 항목 | 영수증 | 세금계산서 |
|---|---|---|
| 법에 이름이 나오는가 | 나옵니다 | 나옵니다 |
| 공급자 등록번호 | 적힙니다 | 적힙니다 |
| 공급받는 자 칸 | 없습니다 | 있습니다 |
| 금액 표시 | 세액이 섞인 한 덩어리 | 공급가액과 세액을 나눔 |
| 작성 연월일 | 적힙니다 | 적힙니다 |
| 받은 쪽이 세액을 뺄 수 있는가 | 계산할 자료가 없습니다 | 계산됩니다 |
첫 줄과 둘째 줄, 다섯째 줄은 두 종이가 같습니다. 이 세 줄만 보면 영수증이 세금계산서의 작은 판처럼 보입니다.
실제로 갈리는 것은 셋째와 넷째 줄이고, 마지막 줄은 그 둘의 결과일 뿐입니다. 원인이 두 칸에 있고 결과가 한 줄에 있다는 구조를 잡아 두면, 영수증에 사업자등록번호를 적어 넣으면 되지 않느냐는 물음이 왜 성립하지 않는지도 함께 보입니다.
받는 쪽이 요구하면 종이가 바뀝니다
사업자등록증을 내밀고 요구하면 세금계산서를 발급하도록 되어 있습니다.
영수증을 발급하는 사업자라고 해서 언제나 영수증만 주는 것은 아닙니다. 같은 조문 안에 갈림길이 하나 놓여 있습니다. 물건을 사는 쪽이 사업자등록증을 제시하고 세금계산서를 달라고 하면 세금계산서를 발급하도록 되어 있습니다.
이 갈림길이 실무에서 뜻하는 바는 분명합니다. 사업에 쓸 것을 살 때는 계산을 마치기 전에 말해야 한다는 것입니다. 이미 영수증을 받아 나온 뒤에 다시 찾아가 바꿔 달라고 하면, 파는 쪽에서는 이미 처리한 건을 되돌려야 하므로 실랑이가 생깁니다.
요구할 수 있는 자리라는 점도 뒤집어 읽어 둘 만합니다. 개인 자격으로 산 것이라면 요구할 자리가 아닙니다. 사업과 무관한 지출에 세금계산서를 받아 두어도 세액을 뺄 수 있는 것은 아니어서, 종이만 바뀌고 남는 것은 없습니다.
한편 영수증을 발급하는 사업자가 금전등록기를 설치한 경우에는 그 기계가 찍어 내는 계산서로 영수증을 대신할 수 있습니다. 계산대에서 자동으로 나오는 종이가 이 갈래에 들어갑니다.
- 세액이 섞인 공급대가영수증에 적히는 금액
- 공급가액과 세액을 나눠서세금계산서에 적히는 금액
- 계산을 마치기 전바꿔 달라고 말할 시점
가운데 칸을 헷갈리지 않도록 주의하십시오. 같은 십만 원이라도 영수증에서는 십만 원이 전부이고, 세금계산서에서는 십만 원 안에 공급가액과 세액이 나뉘어 적힙니다. 금액을 맞대어 볼 때 이 차이를 잊으면 계산이 어긋납니다.
세 번째 칸은 시점의 문제여서 뒤늦게 되돌리기가 가장 어렵습니다. 사업용 지출을 자주 하는 곳이라면 계산대에서 먼저 말하는 것을 습관으로 정해 두는 편이 낫습니다.
그래서 어느 쪽을 받아 두어야 하나
사업에 쓸 것인지 아닌지를 먼저 가르고 나서 종이를 정합니다.
순서를 뒤집어 생각하는 경우가 많습니다. 종이를 무엇으로 받을지부터 고민하고 그다음에 용도를 따집니다. 그러면 계산대 앞에서 결정이 길어지고 결국 나오는 대로 받아 옵니다.
반대로 가면 간단해집니다. 사업에 쓰려고 사는 것이면 세금계산서 쪽 서류를 요구할 자리이고, 개인적으로 쓰려고 사는 것이면 영수증을 받아 두면 됩니다. 판단은 살 때 이미 끝나 있습니다.
다만 사업용 지출인데 영수증밖에 받지 못하는 경우도 흔합니다. 그때 그 종이가 아무 쓸모가 없어지는 것은 아닙니다. 지출이 있었다는 사실을 보이는 자료로는 남습니다. 다만 자리마다 대접이 달라져서, 어느 자리에서는 통하고 어느 자리에서는 통하지 않습니다.
그 자리들이 어떻게 갈리는지는 증빙으로 인정되는 범위를 다룬 글에 정리해 두었습니다. 이 글은 두 종이의 생김새가 왜 다른지까지만 다룹니다.
되지 않습니다. 영수증은 받는 쪽과 세액을 따로 적지 않는 종이로 정의되어 있어서, 칸을 손으로 만들어 넣어도 서류의 성격이 바뀌지 않습니다.
계산을 마치기 전에 사업자등록증을 제시하고 요구하는 것이 원칙입니다. 이미 처리가 끝난 뒤에는 파는 쪽에서 되돌려야 하므로 어려워집니다.
영수증을 발급하는 사업자가 금전등록기를 설치해 발급하는 계산서로, 영수증을 대신하는 갈래에 들어갑니다.
자주 묻는 질문
영수증과 세금계산서는 결국 무엇이 다른가요?
받은 쪽을 적는 칸이 있느냐에서 갈립니다. 영수증은 받는 쪽과 세액을 따로 적지 않는 계산서로 정의되어 있어, 종이만 보고는 누가 얼마를 부담했는지 계산되지 않습니다.
영수증도 법이 정한 서류인가요?
그렇습니다. 부가가치세법 안에 영수증이라는 이름이 나오고, 어떤 사업자가 언제 발급하는지가 조문으로 정해져 있습니다. 회사가 편의로 만든 종이가 아닙니다.
누가 영수증을 발급하나요?
주로 사업자가 아닌 사람에게 파는 사업자, 그리고 간이과세자 가운데 일정한 기준에 못 미치는 사업자와 새로 시작한 개인사업자가 여기에 들어갑니다. 기준 금액은 자주 바뀌므로 그때그때 확인하십시오.
사업자등록증을 보여 주면 세금계산서를 받을 수 있나요?
조문에 그 갈림길이 놓여 있습니다. 사업자등록증을 제시하고 요구하면 세금계산서를 발급하도록 되어 있으므로, 계산을 마치기 전에 말하는 것이 좋습니다.
금액은 어떻게 적히나요?
영수증에는 세액이 섞인 한 덩어리로 적히고, 세금계산서에는 공급가액과 세액이 나뉘어 적힙니다. 두 종이의 금액을 맞대어 볼 때 이 차이를 잊으면 계산이 어긋납니다.
영수증밖에 못 받았으면 그 지출은 못 쓰는 건가요?
지출이 있었다는 사실을 보이는 자료로는 남습니다. 다만 자리마다 대접이 달라지므로 어느 자리에서 통하고 어느 자리에서 통하지 않는지를 따로 확인해야 합니다.